资管新规落地三周年记 投资管理领域已解决的和待解决的
资管新规落地已满三周年。三年来,中国资产管理行业经历了一场深刻的净值化转型与风险出清,投资管理领域从理念到实践均发生了系统性变化。回望来路,一系列核心问题得到有效解决;展望前路,仍有若干挑战亟待破题。
一、已解决的主要问题
- 刚性兑付与资金池模式基本打破。保本保收益产品退出历史舞台,资产管理产品全面净值化,金融机构不再以自有资金兜底,投资者风险自担意识显著增强。多层嵌套、期限错配的资金池运作得到有效遏制,产品估值更加透明,风险定价回归资产本身。
- 产品净值化转型全面完成。理财、信托、券商资管等各类产品普遍采用市值法或公允价值计量,净值波动真实反映底层资产表现,投资管理从“预期收益导向”转向“风险收益匹配导向”。
- 通道业务与监管套利空间大幅收窄。统一监管标准下,跨行业、跨市场的制度套利被有效压缩,资管产品杠杆水平总体可控,影子银行风险持续收敛,行业回归“受人之托、代人理财”本源。
- 投资者适当性管理更加规范。销售端强化风险评级与客户匹配要求,投资管理机构的合规经营意识普遍提升,产品信息披露向标准化、可读化方向推进。
二、待解决的核心问题
- 净值波动管理能力仍显不足。在市场利率下行与信用利差波动的环境下,部分机构对净值回撤的主动管理能力偏弱,产品业绩比较基准设置与资产配置策略的匹配度有待提高。
- 投研体系与新业态适配不够。混合估值、衍生工具、另类资产配置等新业务对投研深度提出更高要求,部分机构在研究覆盖、风险因子建模和流动性管理方面存在短板。
- 长期资金与短期考核矛盾突出。资管产品负债端波动较大,叠加规模排名与短期业绩 pressures,投资管理行为容易趋于同质化和短期化,跨周期资产配置能力有待夯实。
- 投资者教育任重道远。净值化产品“真波动”特征尚未被广泛接受,部分客户仍以存款思维审视理财与资管产品,容易在市场调整时出现非理性申赎,反向挤压投资管理空间的稳定性。
- 数据治理与科技赋能存在短板。投资管理系统在实时风控、组合穿透、压力测试和标准化数据接口方面仍不够健全,中小机构尤为明显,行业整体投研数字化水平有待提升。
三、
三年是一个观察窗口。资管新规推动投资管理从混沌走向规范,存量风险明显收敛,新生秩序逐步建立。也要清醒看到,净值化只是起点,投研能力、资产配置能力、客户服务能力和风险管理能力仍需久久为功。"
}
最新产品
投资管理的成立方案 从战略设计到落地执行
守专业之道,蓄十年之力 东方红资产管理总经理任莉谈投资管理再起航
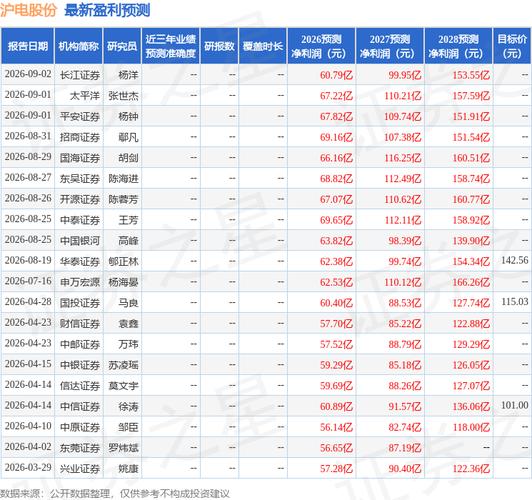
沪电股份机构调研解读 首域盈信、江海资管等多家机构关注的投资管理信号
主流固定资产管理系统实测盘点 告别熬夜对账,这才是企业刚需工具——投资管理篇
智能管理升级 RFID标签、打印机、手持机一体化落地实操与投资管理
装配式工厂赋能粤港澳大湾区基建 投资管理的创新路径与实践
伊士曼10亿美元法国塑料回收工厂投资解析 战略逻辑与投资管理启示
智慧工厂系统 贯通全流程信息化管理与投资价值
海洋油气装备制造“智能工厂”成功投产 投资管理的创新实践与价值创造
阿里智慧门店投资管理 策略、模式与价值分析