第五章 长期项目投资管理解析
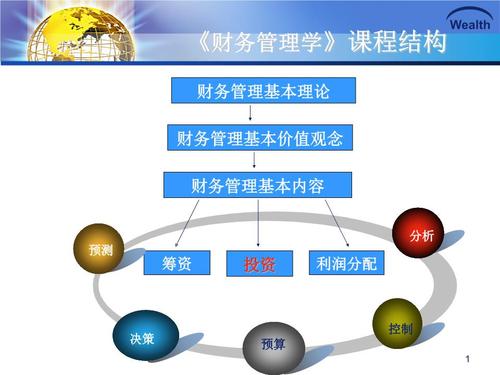
长期项目投资管理是企业财务管理的核心内容之一,涉及对 duration 超过一年的资本性支出进行规划、评估、决策和控制。本章将系统解析长期项目投资管理的关键概念、方法与实践,并针对PPT汇报场景提供结构化框架。
一、长期项目投资概述
长期项目投资,又称资本预算,是指企业为了未来获得持续收益而投入大量资金,用于购置长期资产(如厂房、设备、技术研发等)的行为。其特点包括:投资金额大、影响周期长、风险高、不可逆性强。投资管理的主要目标是选择净现值(NPV)为正的项目,实现企业价值最大化。
二、投资管理流程
- 投资机会识别:基于战略规划、市场需求、技术革新等发现潜在项目。
- 项目可行性分析:包括市场可行性、技术可行性、财务可行性、组织可行性。
- 现金流预测:估算项目寿命期内各年的现金流入与流出,注意增量现金流原则。
- 投资评价方法:运用非折现与折现指标进行决策。
- 投资决策:根据评价结果和战略匹配度做出接受或拒绝的决策。
- 实施与监控:跟踪项目进度,控制成本,评估实际绩效与预期的偏差。
- 事后审计:项目结束后回顾分析,为未来决策提供反馈。
三、投资评价方法详解
(一)非折现法
- 投资回收期(PP):收回初始投资所需时间。优点是简单直观,缺点是没有考虑资金时间价值和回收期后的现金流。
- 会计收益率(ARR):年均会计利润与平均投资额之比。基于账面利润,易受会计政策影响。
(二)折现法
1. 净现值(NPV):未来现金流折现值之和减去初始投资。NPV>0,项目可行;NPV越大越好。这是最理论正确的决策准则。
2. 内部收益率(IRR):使NPV=0的折现率。若IRR>必要报酬率,则接受。注意多重IRR和互斥项目问题。
3. 获利指数(PI):未来现金流现值与初始投资之比。PI>1,项目可行。适用于资本限额下的项目排序。
4. 折现回收期(DPP):考虑资金时间价值后的回收期,通常比普通回收期长。
*方法比较:NPV与IRR在独立项目上结论一致,但在互斥项目或现金流量异常时可能冲突。原则上优先使用NPV。
四、现金流预测要点
- 只考虑增量现金流,忽略沉没成本,考虑机会成本。
- 区分相关现金流与非相关现金流。
- 关注营运资本变化、通货膨胀、税收影响。
- 计算折旧税盾:折旧额×税率。
- 终值回收:包括固定资产残值、营运资本收回。
五、风险分析与调整
- 敏感性分析:考察单一变量变化对NPV的影响,找出敏感性因素。
- 情景分析:设定乐观、悲观、基准等场景,评估整体风险。
- 蒙特卡洛模拟:为多个变量设定概率分布,模拟NPV的概率分布。
- 决策树分析:用于多阶段决策,直观反映未来决策点。
- 风险调整折现率法:对高风险项目采用更高的折现率。
- 肯定当量法:将不确定现金流调低为等价的无风险现金流。
六、投资管理实践与注意事项
- 资本限额下的项目选择:在资金有限时,应结合获利指数和NPV进行组合优化。
- 互斥项目比选:年限不同时使用等额年金法(EAA)或最小公倍数法。
- 实物期权(如扩张、放弃、延迟期权)可以增加项目价值,应纳入评估。
- 投资决策与战略协同:避免仅关注财务指标,忽视战略意义。
- 建立健全投资管理制度:授权审批、预算控制、定期评估。
- 使用PPT汇报时,点明结论先行、图表辅助、量化风险、给出建议。
七、
长期项目投资管理是一个系统性工程,要求财务人员和管理层理性运用折现现金流技术,充分识别与应对风险,兼顾定量与定性因素。通过学习本章,能够构建科学的投资决策流程,提升企业资本配置效率,为股东创造长期价值。